Ukraynalı için Finlandiya'da banka hesabı nasıl alınır: belgeler
Finlandiya'da Ukraynalıya banka hesabı, kimliği kanıtlayan bir belgeyle şubede veya çevrimiçi açılır. Finansal denetim kurumu FIN-FSA'nın açıklamalarına göre banka, temel hesap için Finlandiya kişisel kodunu zorunlu koşul olarak talep etmemelidir.
Temel ödeme hesabı, ülkede yasal olarak bulunan kişilere açık olmalıdır ve banka başvuruyu kanunda öngörülen süre içinde inceler. Ancak uygulamada bankalar ek belgeler isteyebilir; bu nedenle evrakların önceden hazırlanması daha iyidir.
Uluslararası Hukuk Bürosu "Zahist'teki" deneyimimiz şunu gösteriyor: retler çoğu zaman hesaba ilişkin haktan değil, eksik belge paketinden ve şubelerin farklı taleplerinden kaynaklanır. Aşağıda, Finlandiya'da Ukraynalının banka hesabını nasıl açabileceği ve ret halinde ne yapılması gerektiği ele alınmaktadır.
Finlandiya'da banka hesabı hakkına kim sahiptir
Hesap, maaş, konut kirası ve günlük ödemeler için gereklidir; bu nedenle yokluğu hızla sorun haline gelir. Kanun temel hizmetlere erişimi güvence altına alır, ancak ayrıntılar statünüze ve belgelerinize bağlıdır.
| Kategori | Önemli olan |
| Geçici koruma altındaki kişiler | İzin alır ve kural olarak bununla birlikte Finlandiya kişisel kodunu da edinir |
| Oturma izni olan kişiler | İzin kartı ve pasaportla bankaya başvurabilir |
| Finlandiya kodu olmayan kişiler | Banka, temel hesap için kodu zorunlu koşul haline getirmemelidir |
| Çalışanlar ve öğrenciler | Ek olarak iş veya eğitim sözleşmesi gerekebilir |
Nihai koşullar ilgili bankanın politikasına bağlıdır; bu nedenle belge listesini ziyaretten önce netleştirin.
Hesap açmak için hangi belgeler gerekir
Paketin içeriği statünüze bağlıdır, ancak neredeyse her yerde istenen temel belgeler vardır. Bunları kopyalarıyla birlikte hazırlayın.
| Belge | Neden gerekir |
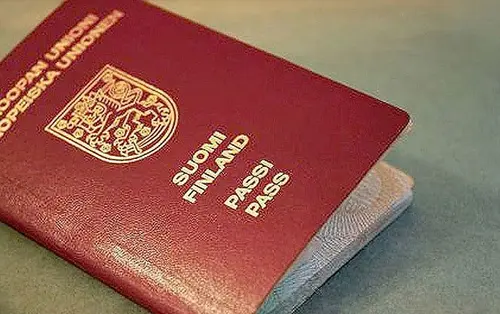
| Yurt dışı pasaportu | Kimliğin ve vatandaşlığın doğrulanması |
| Oturma izni kartı veya Migri kararı | Ülkede bulunma hakkının doğrulanması |
| Finlandiya kişisel kodu | Varsa kimlik tespitini kolaylaştırır |
| Adres doğrulaması | Banka isterse kira sözleşmesi veya DVV'den yazı |
| İş veya eğitim sözleşmesi | Bazı hizmetler için gerekebilir |
Banka Ukrayna pasaportunu kabul ediyorsa, Finlandiya koduyla birlikte kimlik yeterince güvenilir biçimde doğrulanmış sayılır. Kod yoksa banka, denetim kurumunun açıklamalarına göre kimliği kanıtlayan belgenin verilerini saklamalıdır.
Finlandiya kişisel kodu ve banka hesabı
En çok soru yaratan konu kodun kendisidir. Bir yandan kimlik tespitini kolaylaştırır, diğer yandan banka bunu temel hesap için zorunlu koşul haline getirmemelidir.
- Geçici koruma altındaki kişiler kodu izinle birlikte alır
- İzin varsa ancak kod yoksa, kabul merkezi veya DVV aracılığıyla talep edilebilir
- Kod olmadan banka pasaportunuzun verilerini saklamalıdır
- Açıklamaya göre, temel hesap için güçlü elektronik kimlik doğrulama her zaman zorunlu değildir
- Banka kodun yokluğu nedeniyle reddederse, gerekçelerin yazılı olarak açıklanmasını isteyin
Bu hükümler denetim kurumunun açıklamalarından kaynaklanır; bu nedenle bunlara sakin biçimde atıfta bulunun ve gerekirse şube müdüründen bankanın hukuk birimiyle iletişime geçmesini isteyin.
Banka hesap açmayı reddederse ne yapılmalı
Ret her zaman kesin değildir. Çoğu zaman nedeni gidermek veya başka bir şubeye ya da bankaya başvurmak yeterlidir.
Bankanın kararını değiştireceğini garanti edemeyiz. Ancak ret gerekçesinin yazılı ifadesi, tam olarak neyin düzeltilmesi gerektiğini anlamaya çoğu zaman yardımcı olur.
Temel hesap mı, olağan hesap mı: fark nedir
Kanun, sınırlı işlevlere sahip temel ödeme hesabını güvence altına alır. Olağan hizmet paketlerini banka kendi koşullarıyla sunabilir ve bunlar yeni müşterilere her zaman açık olmayabilir.
| Ölçüt | Temel hesap | Olağan hizmet paketi |
| Amaç | Günlük ödemeler, maaş alınması | Kredi ürünleri dahil daha geniş bir set |
| Açılış koşulları | Kanun çerçevesinde güvence altına alınmış erişim | Bankanın takdirine bağlı |
| Kimlik tespiti | Gereklilikler daha esnek olabilir | Çoğu zaman güçlü elektronik kimlik doğrulama gerekir |
| Sınırlamalar | Hizmet sınırlamaları mümkün olabilir | Tarifeye bağlıdır |
Başlangıç için temel hesap tamamen yeterlidir. Maaş almayı, kira ve kamu hizmetlerini ödemeyi ve kartla ödeme yapmayı sağlar. Daha sonra istikrarlı bir geliriniz ve deneyiminiz olduğunda daha geniş hizmetler değerlendirilebilir.
Açılıştan sonra hesap nasıl kullanılır
Hesap açmak yalnızca ilk aşamadır. Ardından paranın zamanında gelmesi ve erişimin engellenmemesi için her şeyin ayarlanması gerekir. Adresinizi veya statünüzü değiştirdiyseniz bunu bankaya bildirin. Adres değişikliği hakkında ayrı bir yazıda daha ayrıntılı bilgi verdik; güncel olmayan veriler kısıtlamalara yol açabilir.
Ukrayna'dan gelen para ve havaleler: nelere dikkat edilmeli
Yeni gelenler sıklıkla yurt dışından destek alır. Banka, özellikle büyük tutarlarda, fonların kaynağını sorma hakkına sahiptir; bu nedenle bunları doğrulayan belgeler saklanmalıdır.
| Durum | Ne hazırlanmalı |
| Akrabalardan havale | Havale doğrulaması ve gönderen bilgisi |
| Ukrayna'da mal satışı | Alım satım sözleşmesi ve vergi ödeme belgeleri |
| Ukraynalı işverenden maaş | Sözleşme ve ödeme dökümü |
| Sosyal ödemeler | Tahsis kararı |
Uluslararası Hukuk Bürosu "Zahist'teki" deneyimimiz şunu gösteriyor: müşteri açıklama ve doğrulamayı hemen sunabiliyorsa bankalar işlemleri daha seyrek bloke eder. Bu nedenle belgeleri talep geldikten sonra değil, önceden toplayın.
Banka ziyaretine nasıl hazırlanılır
İyi bir hazırlık şubede geçen süreyi kısaltır ve ret riskini azaltır. Sonradan iki kez gitmemek için kontrol için bir gün ayırın. Haklarınızdan emin değilseniz retle hemen uzlaşmayın. Gerekçelerin açıklanmasını sakin biçimde isteyin ve bunları yazılı olarak kayda geçirin. Şube çalışanı yanıt veremiyorsa konunun yöneticiye iletilmesini isteyin.
Hesap açarken tipik hatalar
Aşağıda en sık karşılaşılan hatalar toplanmıştır.
- Belgelerin veya iznin asılları olmadan gelmek
- Bankanın gerekliliklerini önceden öğrenmemek
- Pasaportun geçerliliği kontrol edilmeden hesap talep etmek
- Gerektiğinde adres doğrulamasını almamak
- Reti yazılı olarak kayda geçirmemek
- Komisyonları ve açılış sürelerini sormamak
Bu hataların her biri hesap açılışını birkaç hafta geciktirebilir. Hesap olmadan maaş almak veya kira sözleşmesi imzalamak zordur. Bu nedenle ziyareti ertelemeyin ve yalnızca bankayla sözlü anlaşmalara güvenmeyin.
Hesabı kendi başına açmak neden zor olabilir
İlk bakışta şubeye gitmek yeterlidir. Ancak dil engeli ve bankaların farklı iç kuralları süreci zorlaştırır.
- Formlar ve açıklamalar genellikle Fince veya İsveççedir
- Farklı şubeler gereklilikleri farklı yorumlar
- Kişisel kod konusunda belirsizlik
- Reddedilme korkusu ve argüman eksikliği
- Hesabın işveren ve ev sahibi ile uyumlu hale getirilmesi gerekliliği
Bu nedenle, Finlandiya'da banka hesabı nasıl açılır diye arayan giderek daha fazla Ukraynalı, daha ilk adımda yardım istemektedir.
Kendi başınıza mı yoksa Uluslararası Hukuk Bürosu "Zahist" ile mi: karşılaştırma
Yaklaşımlar arasındaki farkı tablo açıkça göstermektedir.
| Parametre | Kendi başınıza | Uluslararası Hukuk Bürosu "Zahist" ile |
| Belge hazırlığı | Önemli bir husus unutulabilir | Statünüze uygun kontrol listesi |
| Banka ile iletişim | Haklarınızı açıklamak zordur | Argümantasyon konusunda yardım |
| Bankanın reddi | Ne yapılacağı belirsizdir | Gerekçelerin analizi ve eylem planı |
| Kişisel kod | Nereye başvuracağınızı bilmezsiniz | Alma usulüne ilişkin yönlendirme |
| Süreler | Gecikme riski | Aşamaların kontrolü |
Bankaların veya kamu kurumlarının kararlarını garanti etmiyoruz; zira nihai söz onlara aittir. Ancak doğru hazırlık, ret riskini önemli ölçüde azaltır.
Uluslararası Hukuk Bürosu "Zahist" banka hesabı konusunda nasıl yardımcı olur
Her adımı anlamanız için müşteriye ilk adımdan itibaren eşlik ederiz.
- Statünüzün, belgelerinin ve kişisel kodunuzun bulunup bulunmadığının analizi
- Seçilen banka için belge listesinin hazırlanması
- Suretlerin ve onayların hazırlanmasında yardım
- Temel hesaba ilişkin haklarınız konusunda bankaya sunulacak açıklamaların hazırlanması
- Ret halinde yardım: analiz ve şikâyet
- DVV ve diğer kurumlarla etkileşimde eşlik
- Hesabın kullanılmaya başlanmasına kadar aşamaların kontrolü
Her aşamada neler olduğunu bilir ve bürokrasiyle baş başa kalmazsınız. Bu, hesabın iş veya konut için gerekli olması hâlinde özellikle önemlidir.
Finlandiya'da hukuki yardım
Hesap açmayı ertelemeyin; zira hesap olmadan konut ödemesi ve gelir elde edilmesi zorlaşır. Belgeleri ne kadar erken hazırlarsanız, ret riski o kadar azalır. Danışmanlık, durumu ret sonrasında değil, şubeye gitmeden önce değerlendirmenize yardımcı olur.
Uluslararası Hukuk Bürosu "Zahist" avukatlarına başvurun; bir Ukraynalının Finlandiya'da banka hesabını nasıl alacağını birlikte netleştirelim ve gerekli belgeleri hazırlayalım.